「退職して、本当に生活は大丈夫なの?」
40歳で公務員を辞めると両親へ伝えたとき、何度もそう聞かれました。
無理もありません。
16年間勤めた安定した仕事を辞め、次の就職先も決まっていない。
親から見れば、不安しかなかったと思います。
ですが、私は不思議と大きな不安はありませんでした。
それは、20代から少しずつ続けてきた資産形成があったからです。
振り返れば、私の退職準備は退職願を書いた日ではなく、公務員3年目に投資を始めた日から始まっていました。
最初はFXで80万円を失った
私が投資を始めたのは、公務員3年目の頃です。
当時の手取りは20万円にも届きませんでした。
「公務員なら安定している。」
そう思っていましたが、実際に働いてみると、思っていたよりも給料は少なく、将来への漠然とした不安がありました。
そこで始めたのがFXです。
当時は雑誌やインターネットでもFXがよく取り上げられ、「少額から始められる投資」として人気がありました。
私もその流れに乗って始めましたが、結果は惨敗。
約80万円を失いました。
当時の私にとって80万円は、とても大きなお金です。
悔しかったですが、この経験から一つ学びました。
「レバレッジ取引は、自分には向いていない。」
損失は大きかったものの、自分に合わない投資方法を早い段階で知れたことは、今では良い経験だったと思っています。
高配当株への転換
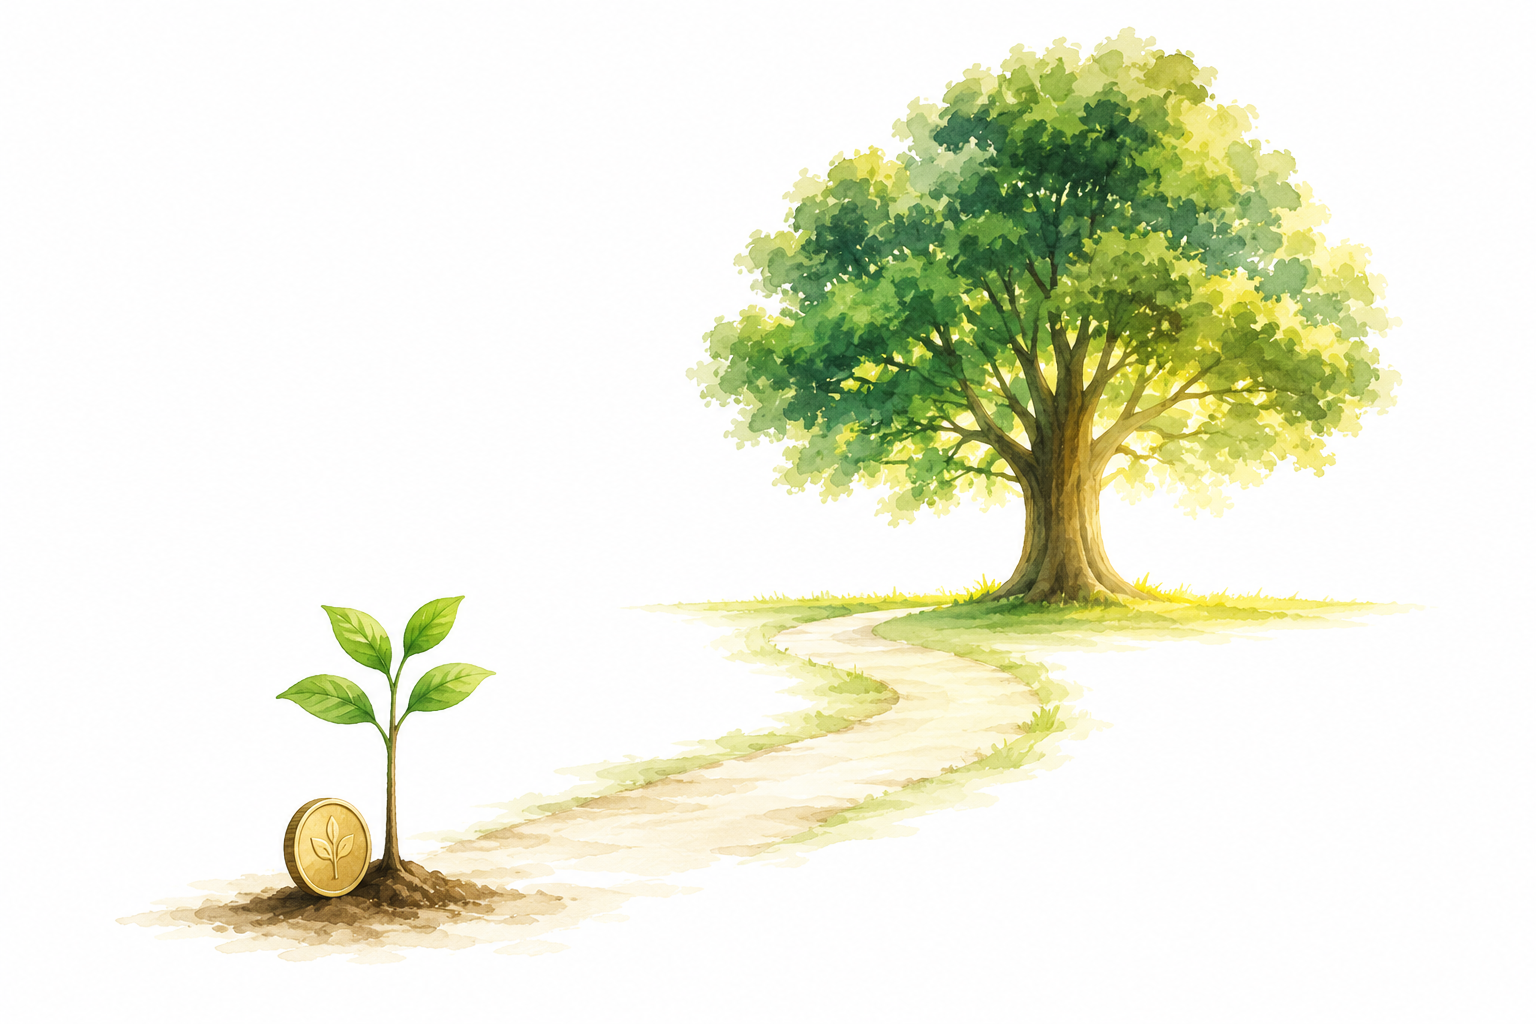
FXをやめた私は、もう一度お金を貯め直しました。
そして2016年頃から、日本の高配当株への投資を始めます。
今度は値動きで利益を狙うのではなく、配当金を受け取りながら長く保有するスタイルです。
最初は資産が劇的に増えることはありませんでした。
毎年20万円くらい増える。
そのくらいの感覚です。
それでも、
「銀行に預けるよりはずっといい。」
そう思いながら、焦らずコツコツ続けていました。
この頃はまだ、「公務員を辞めよう」という考えはありませんでした。
ただ、将来の安心を少しでも増やしたい。
その一心で続けていました。
NISAで人生の見え方が変わった
その後、新NISA制度が始まり、私の投資スタイルも変わります。
個別株を調べる時間がほとんど取れなかった私は、
S&P500などのインデックス投資へ切り替えました。
仕事が忙しい私には、
「長く積み立てて、ほったらかしておける投資」
の方が合っていたのです。
結果的に、この判断が大きな転機になりました。
2024年には資産2,000万円を突破。
そして2026年、退職する頃には資産は約3,500万円になっていました。
退職手当を合わせると約4,000万円です。
この頃になると、お金を見る感覚が変わっていました。
「資産が増えて嬉しい。」
ではありません。
「会社を辞めても、生きていけるかもしれない。」
そう思えるようになったのです。
投資は、お金を増やすためではなく、
人生の選択肢を増やすためのものへと変わっていました。
もし今の知識を持ったまま、公務員3年目の自分に戻れるなら、私は迷わずこう伝えます。
「生活防衛資金を確保したら、残りはインデックス投資へ積み立てよう。」
FXで80万円を失ったことも、高配当株を経験したことも、私にとっては決して無駄ではありませんでした。
資産形成だけを考えるなら、もっと早い段階からインデックス投資を続けていれば、資産は今より大きくなっていたと思います。
それでも私は後悔していません。
失敗を経験したからこそ、自分に合った投資方法を見つけられたからです。
投資で一番大切なのは、
「一番儲かる方法」ではなく、「長く続けられる方法」を見つけること。
私はそう思っています。
退職を決意した最後の出来事
もちろん、資産が増えたから辞めたわけではありません。
本当は45歳まで働き、早期退職制度を利用する予定でした。
45歳までには資産5,000万円も現実的だと思っていたからです。
ところが2025年、その制度が変更されました。
早期退職制度の対象年齢は45歳から50歳へ。
あと5年。
その現実を突きつけられました。
さらに同じ年、私は激務と噂される部署へ異動します。
私は自分の中で、一つだけ決めました。
「一年だけ頑張ってみよう。」
もし続けられるなら続ける。
限界だと思ったら辞める。
その一年は想像以上に厳しいものでした。
DXはほとんど進まず、紙資料が山積み。
システムも古く、処理速度も遅い。
慢性的な残業。
腰痛、肩こり、眼精疲労。
夜もなかなか眠れず、朝は仕事へ行くことを考えるだけで憂鬱になる。
一年頑張った結果、私が出した答えは一つでした。
「これ以上続けたら、自分は壊れてしまう。」
そして退職を決断しました。
詳しい理由については、こちらの記事でも書いています。
最後の準備
退職を決めた私は、2025年12月に上司へ退職願を提出しました。
退職日は2026年6月1日です。
この日を選んだ理由は二つあります。
一つ目は、有給休暇を40日すべて消化できる日だったこと。
二つ目は、退職手当や賞与を考えると、最も条件が良かったからです。
私が最後に所属していた部署は給与担当でした。
そのため、退職手当の計算方法も理解していました。
私の自治体では、退職手当は在職日数ではなく、在職月数で計算されます。
つまり、
6月1日に退職しても、
6月30日に退職しても、
退職手当の金額は同じでした。
さらに、多くの自治体では6月賞与の基準日は6月1日です。
その日に在職していれば、賞与も満額支給されます。
結果として私は、
・6月1日分の給与
・6月賞与
・16年1か月分の退職手当
を受け取ることができました。
ただ、一つだけ後悔があります。
退職日を6月7日にしていれば、夏季休暇も取得できました。
数万円程度ではありますが、その分の給与を受け取れたはずです。
これから退職を考えている公務員の方は、自治体ごとの制度を一度確認してみることをおすすめします。
資産形成は、お金ではなく「自由」を増やしてくれた
私は体を壊す前に退職することを選びました。
もちろん、不安はありました。
ですが、決断できたのは、
16年間積み上げてきた資産があったからです。
資産形成は、お金を増やすためだけではありません。
「辞めたいのに辞められない。」
そんな状況から、自分を守る力にもなります。
私は40歳で退職して、その意味を初めて実感しました。
もし今、
「辞めたいけれど辞められない。」
そう思っている方がいるなら、今日すぐに退職する必要はありません。
ですが、今日から準備を始めることはできます。
毎月1万円でもいい。
NISAを始めるでもいい。
家計を見直すでもいい。
その小さな積み重ねが、数年後のあなたに「選べる自由」を与えてくれるかもしれません。
未来の自分を助けるのは、
数年後の決断ではなく、
今日の行動です。

コメント